

Oskar - Dein ETF Sparplan

- 990.00 Rezensionen
- 4,6
- Downloads
- 100.000+
 Analyse von Appgk
Wer zum ersten Mal einen ETF-Sparplan einrichten möchte, steht oft vor mehr Fragen als erwartet: Welche Auswahl passt zu mir, wie regelmäßig soll ich sparen und was muss ich im Alltag eigentlich überwachen? Genau an diesem Einstieg setzt Oskar - Dein ETF Sparplan an. Ich habe die App als Finanzanwendung ausprobiert und finde ihren Ansatz angenehm direkt: Statt mich durch eine große Wertpapierplattform mit vielen Menüs zu schicken, führt sie mich auf das Thema langfristiges ETF-Sparen zu.
Wichtig ist dabei meine persönliche Einordnung: Die App nimmt mir nicht das Nachdenken über Geldanlage ab und sie macht aus ETFs kein risikofreies Sparbuch. Ihr Wert liegt eher darin, den Einstieg überschaubar zu halten. Wer regelmäßig Vermögen aufbauen möchte und dafür eine einfache, fokussierte Oberfläche sucht, bekommt einen verständlichen Begleiter. Wer dagegen selbst aus zahlreichen ETFs auswählen, einzelne Aktien handeln oder sehr detaillierte Börsenwerkzeuge nutzen will, wird sich bei einem klassischen Depot wahrscheinlich freier fühlen.
Mein Eindruck vom Einstieg und vom ersten Sparplan
Ich würde den Einstieg nicht daran messen, wie schnell der erste Sparplan steht, sondern daran, ob ich Betrag, Rhythmus und Anlagehorizont wirklich verstanden habe. Gerade bei einer geführten Lösung lohnt es sich, jede Entscheidung bewusst zu treffen, statt sich von einer übersichtlichen Oberfläche zum Weitermachen verleiten zu lassen. Als Nächstes geht es darum, wie ich die ersten Schritte so angehe, dass daraus eine tragfähige Routine wird.
Was mich nach der Installation erwartet
Die Anwendung gehört zur Kategorie Finanzen und stammt von oskar.de GmbH. Sie ist kostenlos erhältlich und richtet sich laut Altersfreigabe an Nutzer ab null Jahren. Das bedeutet natürlich nicht, dass Geldanlage für Kinder automatisch geeignet ist, sondern beschreibt die Einstufung der App. Inhaltlich geht es um einen ETF-Sparplan und damit um eine langfristige Anlageidee, nicht um schnelle Gewinne oder tägliches Börsenspiel.
Beim ersten Öffnen hatte ich nicht den Eindruck, eine überladene Handelszentrale vor mir zu haben. Der Fokus liegt klar auf dem Sparen. Das ist für Einsteiger hilfreich, weil die wichtigsten Entscheidungen nicht zwischen Kurslisten, Ordertypen und unzähligen Wertpapieren untergehen. Gleichzeitig sollte man sich bewusst sein, dass diese Konzentration auch Grenzen hat: Wer bereits genau weiß, welchen ETF er kaufen möchte, könnte die reduzierte Auswahl als Einschränkung empfinden.
Die App ist seit dem ersten März zweitausendneunzehn verfügbar und liegt inzwischen in Version 3.2.1 vor. Im Google-Play-Umfeld kommt sie auf eine durchschnittliche Bewertung von 4,6 bei rund siebentausenddreihundert Bewertungen; außerdem wurden dort ungefähr neunhundert Rezensionen verfasst. Über einhunderttausend Installationen zeigen, dass der Ansatz nicht nur für eine kleine Gruppe gedacht ist. Ich sehe diese Zahlen als gutes Zeichen für Bekanntheit, aber nicht als Ersatz für meine eigene Prüfung der Funktionsweise.
Die Einrichtung sollte man nicht zwischen Tür und Angel machen
Der wichtigste Tipp für den Start ist, die Registrierung nicht in einer kurzen Wartezeit nebenbei zu beginnen. Bei einer Finanz-App geht es um persönliche Angaben und eine Anlageentscheidung. Ich würde mir dafür einen ruhigen Moment nehmen, die Eingaben sorgfältig lesen und nur dann fortfahren, wenn ich die jeweilige Frage wirklich verstanden habe. Eine schnelle Einrichtung ist angenehm, aber ein unüberlegter Sparbetrag kann später deutlich störender sein als ein paar zusätzliche Minuten am Anfang.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Bevor ich einen Betrag festlege, hilft eine einfache Alltagsrechnung: Welche Summe bleibt nach Miete, Versicherungen, Lebensmitteln und einem Notgroschen realistisch übrig? Der Sparplan sollte nicht so hoch sein, dass ich bei einer unerwarteten Rechnung sofort wieder pausieren oder Geld zurückholen muss. Gerade bei ETFs kann der Wert schwanken. Deshalb würde ich nur Geld einplanen, das ich voraussichtlich länger nicht benötige.
Ein weiterer Punkt, den Anfänger leicht übersehen: Ein ETF-Sparplan ist keine Garantie auf Gewinn. Auch wenn die App den Vorgang verständlich darstellt, bleibt die Anlage mit Marktrisiken verbunden. Kurse können sinken, und ein zwischenzeitlicher Rückgang ist bei langfristigen Anlagen nichts, was man durch nervöses tägliches Nachsehen automatisch verbessert. Für mich gehört diese Erkenntnis zur Einrichtung genauso wie die Eingabe des Sparbetrags.
Die besten Aspekte von Oskar - Dein ETF Sparplan
Das solltest du über Oskar - Dein ETF Sparplan wissen
Der erste sinnvolle Erfolg ist nicht die Installation
Der eigentliche Erfolg beginnt für mich erst, wenn der Sparplan so eingerichtet ist, dass er zum eigenen Monatsbudget passt und ich den Ablauf nachvollziehen kann. Ich würde nach der Einrichtung nicht sofort wieder schließen, sondern prüfen, welchen Betrag ich gewählt habe, in welchem Rhythmus gespart wird und ob die Angaben zu meinem Ziel passen. Diese kurze Kontrolle verhindert, dass eine voreilige Auswahl später unbemerkt zum festen Bestandteil meiner Finanzplanung wird.
Für einen realistischen Alltag stelle ich mir etwa jemanden vor, der nach dem Gehaltseingang einen kleinen Betrag für den langfristigen Vermögensaufbau reservieren möchte. Statt jedes Mal manuell eine Kaufentscheidung zu treffen, richtet diese Person den Ablauf einmal ein und nutzt die App anschließend als festen Anlaufpunkt. Der Vorteil liegt weniger in einem spektakulären Moment als in der wiederholbaren Routine: Geld wird nicht nur auf dem Girokonto liegen gelassen, sondern bewusst einem langfristigen Plan zugeordnet.
Ich würde dabei nicht nur auf den ersten Abschluss schauen. Eine gute erste Handlung ist auch, den eigenen Plan schriftlich in einem Satz zu formulieren: „Ich spare langfristig und akzeptiere, dass der Wert zwischendurch schwanken kann.“ Das klingt simpel, hilft aber gegen die häufige Versuchung, bei jeder negativen Anzeige alles infrage zu stellen. Die App kann den Prozess vereinfachen; die nötige Geduld muss ich selbst mitbringen.
Wo Einsteiger leicht durcheinanderkommen
Die größte Verwechslung besteht meiner Meinung nach zwischen Sparplan und sicherem Sparprodukt. Ein ETF-Sparplan investiert am Kapitalmarkt. Der Kontostand kann deshalb anders aussehen als der bisher eingezahlte Betrag. Wer eine jederzeit stabile Summe erwartet, sollte eher nach einem passenden sicheren Sparprodukt suchen und nicht ausgerechnet eine ETF-Anwendung wählen.
Auch die Begriffe „regelmäßig“ und „automatisch“ sollten nicht mit „ohne Risiko“ verwechselt werden. Ein regelmäßiger Kauf kann dabei helfen, nicht ständig den perfekten Einstiegszeitpunkt erraten zu wollen. Er schützt aber nicht vor fallenden Kursen. Ich finde es sinnvoll, die App als Werkzeug für Disziplin zu sehen, nicht als Vorhersagemaschine für die Börse.
Eine zweite typische Unsicherheit betrifft die Frage, ob man jeden Tag nachsehen sollte. Meine Antwort wäre klar: Für einen langfristigen Sparplan bringt tägliches Kontrollieren meistens mehr Unruhe als Nutzen. Ich würde stattdessen in größeren Abständen prüfen, ob der gewählte Betrag noch zum Einkommen und zu den Ausgaben passt. Wenn sich die persönliche Situation ändert, ist eine Anpassung sinnvoller als ein spontaner Ausstieg nach einer schlechten Marktphase.
Screenshots
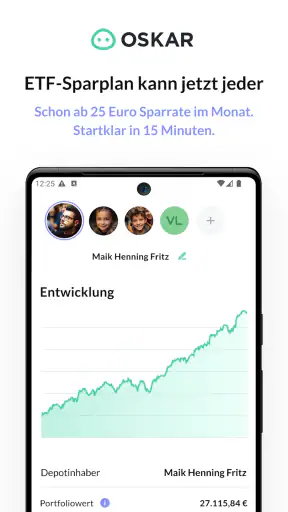
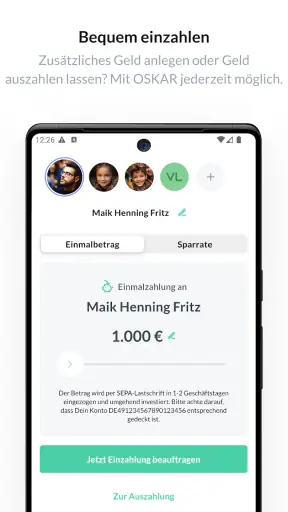
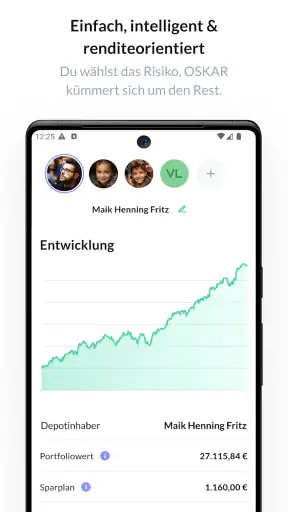
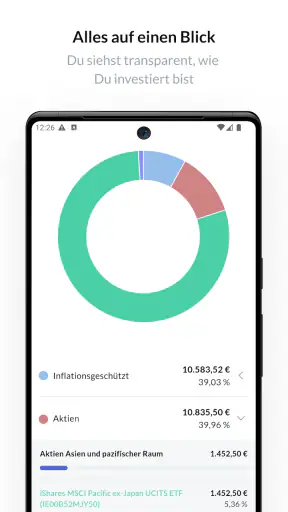
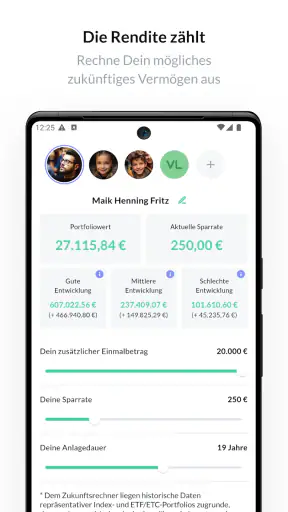
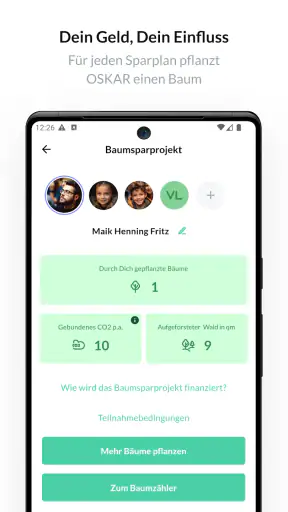
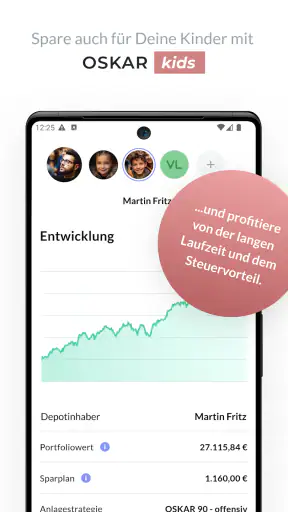
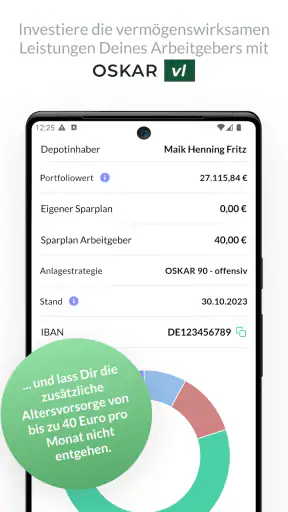
Manche Nutzer erwarten außerdem die Freiheit eines vollständigen Wertpapierdepots. Bei dieser App steht jedoch der ETF-Sparplan im Vordergrund. Das macht die Bedienung für Anfänger übersichtlicher, kann aber für erfahrene Anleger zu wenig sein. Wer einzelne Aktien analysieren, verschiedene Börsenplätze vergleichen oder komplexe Orderarten verwenden möchte, sollte die Anforderungen vor der Einrichtung ehrlich mit dem Angebot abgleichen.
Ein praktischer Ablauf für die ersten Wochen
Mein Vorschlag wäre, die ersten Schritte bewusst in kleine Etappen zu teilen. Zunächst installiere ich die kostenlose App und verschaffe mir einen Überblick, ohne sofort einen hohen Betrag festzulegen. Danach kläre ich für mich, welches Ziel hinter dem Sparen steht und wie lange das Geld voraussichtlich investiert bleiben kann. Erst im nächsten Schritt wähle ich eine regelmäßige Summe, die auch in einem schwächeren Monat noch tragbar wäre.
Nach der Einrichtung würde ich die Bestätigung und die gewählten Einstellungen aufbewahren oder zumindest aufmerksam lesen. Das klingt banal, ist aber ein nützlicher Schutz gegen Missverständnisse. Anschließend reicht es, die Entwicklung nicht als tägliche Bewertung der eigenen Entscheidung zu behandeln. Der sinnvolle Prüfpunkt ist vielmehr: Passt der Plan noch zu meinem Leben, und verstehe ich weiterhin, worin mein Geld angelegt wird?
Ein nicht ganz offensichtlicher Vorteil eines fokussierten Sparplan-Ansatzes ist die geringere Entscheidungslast. Bei einer großen Depot-App kann ich mich leicht in der Auswahl verlieren und monatelang recherchieren, ohne überhaupt anzufangen. Hier ist der Weg stärker vorgegeben. Das hilft besonders Menschen, die bisher gar nicht investiert haben. Der Preis dafür ist, dass ich weniger individuelle Stellschrauben habe und die App nicht als vollständige Finanzzentrale betrachten sollte.
Für wen der Ansatz gut passt
Ich sehe die Anwendung vor allem bei Einsteigern, die langfristig sparen möchten, aber von klassischen Depotoberflächen abgeschreckt werden. Auch für Nutzer, die eine feste Routine bevorzugen und nicht bei jedem Kauf selbst aktiv werden wollen, ist der reduzierte Fokus angenehm. Wer sich noch keine eigene Wertpapierstrategie aufgebaut hat, kann dadurch einen ersten strukturierten Zugang zu ETFs bekommen.
Gut passt sie außerdem zu Menschen, die ihre Entscheidung nicht ständig neu treffen möchten. Ein Sparplan kann helfen, aus einem guten Vorsatz einen wiederkehrenden Ablauf zu machen. Das ist besonders nützlich, wenn das Geld sonst jeden Monat für spontane Ausgaben verschwindet. Die App ersetzt dabei keine Haushaltsplanung, kann aber als konkreter Anker für den langfristigen Teil des Budgets dienen.
Weniger passend ist sie für Personen, die kurzfristig auf ihr investiertes Geld angewiesen sein könnten. Ebenso würde ich sie nicht als einzige Finanzanwendung empfehlen, wenn jemand bereits ein Depot besitzt und gezielt einzelne Wertpapiere verwalten möchte. In diesem Fall kann ein etablierter Broker mit breiter Produktauswahl die bessere Ergänzung sein. Wer hingegen nur ein Tagesgeldkonto sucht, braucht keine ETF-Sparplan-App.
Wie sie sich von den üblichen Alternativen unterscheidet
Im Vergleich zu einer klassischen Bank- oder Broker-App wirkt der Ansatz deutlich konzentrierter. Ein traditionelles Depot bietet oft mehr Auswahl und mehr Kontrolle, verlangt dafür aber auch mehr Entscheidungen. Ich kann dort möglicherweise selbst ETFs vergleichen, einzelne Käufe auslösen und weitere Anlageformen verwalten. Für erfahrene Nutzer ist diese Freiheit wertvoll; für Anfänger kann sie den Einstieg unnötig verlangsamen.
Gegenüber einer reinen Haushaltsbuch-App liegt der Unterschied ebenfalls klar auf der Hand. Ein Haushaltsbuch zeigt mir, wohin mein Geld fließt, während diese Anwendung auf das regelmäßige Investieren in einen ETF-Sparplan ausgerichtet ist. Beide Werkzeuge können sich ergänzen, aber sie lösen unterschiedliche Probleme. Wer seine Ausgaben nicht kennt, sollte nicht erwarten, dass eine Sparplan-App diese Grundlage automatisch ersetzt.
Auch der Vergleich mit dem manuellen ETF-Kauf ist interessant. Selbst zu kaufen gibt mir maximale Kontrolle über Zeitpunkt und Auswahl, erfordert aber Aufmerksamkeit und Selbstdisziplin. Ein fokussierter Sparplan nimmt mir einen Teil dieser laufenden Arbeit ab. Dafür muss ich akzeptieren, dass die Lösung weniger flexibel sein kann als ein Depot, in dem ich jede Einzelentscheidung selbst treffe.
Was ich vor der dauerhaften Nutzung prüfen würde
Bevor ich die Anwendung als festen Bestandteil meiner Finanzen nutze, würde ich mir drei Fragen stellen. Erstens: Habe ich eine finanzielle Reserve für kurzfristige Notfälle? Zweitens: Kann ich die gewählte Summe auch dann tragen, wenn ein Monat teurer als geplant wird? Drittens: Bin ich bereit, Kursschwankungen auszuhalten, ohne den langfristigen Plan vorschnell abzubrechen?
Diese Fragen sind keine Kritik an der Bedienung, sondern gehören zur Verantwortung des Nutzers. Eine einfache Oberfläche kann den technischen Einstieg erleichtern, aber sie darf nicht dazu verleiten, die Anlageentscheidung als folgenlos zu betrachten. Besonders angenehm finde ich die klare thematische Ausrichtung; gerade deshalb sollte ich nicht vergessen, dass Einfachheit und Sicherheit zwei verschiedene Dinge sind.
Praktisch würde ich außerdem die App und mein übriges Finanzsystem getrennt betrachten. Für den Überblick über laufende Kosten, Rücklagen und kurzfristige Ziele brauche ich möglicherweise weiterhin mein Bankkonto oder eine Haushaltsbuch-Lösung. Für den ETF-Sparplan kann die Anwendung der spezialisierte Ort sein. Diese Trennung verhindert, dass ich aus einer einzelnen Ansicht falsche Schlüsse über meine gesamte finanzielle Lage ziehe.
Mein Fazit nach dem Ausprobieren
Mein Eindruck von Oskar - Dein ETF Sparplan ist insgesamt positiv, vor allem wegen der klaren Ausrichtung auf Menschen, die mit regelmäßigem ETF-Sparen beginnen möchten. Die kostenlose App von oskar.de GmbH konzentriert sich auf eine Aufgabe, statt mich mit einer kompletten Handelsplattform zu überfordern. Die gute Resonanz mit rund einhunderttausend Installationen und einer durchschnittlichen Bewertung von 4,6 passt zu diesem zugänglichen Eindruck.
Ich würde sie einem Freund empfehlen, der bisher keinen Sparplan hat, langfristig investieren möchte und eine geführte, weniger technische Lösung sucht. Vor der ersten Einrichtung sollte dieser Freund aber Budget, Anlagehorizont und Risikobereitschaft klären. Der wichtigste nächste Schritt ist nicht, möglichst schnell einen hohen Betrag einzutragen, sondern einen tragfähigen Plan zu wählen und anschließend ruhig dabei zu bleiben.
Mein entscheidender Rat: Nutze die App als Hilfe für eine regelmäßige Gewohnheit, nicht als Versprechen auf sichere Gewinne. Wenn du genau diese einfache Struktur suchst, kann sie den Weg zum ersten ETF-Sparplan deutlich angenehmer machen. Wenn du dagegen maximale Auswahl, Einzelhandel mit Wertpapieren oder umfassende Depotfunktionen erwartest, ist eine klassische Broker-App wahrscheinlich die passendere Wahl.
Häufig gestellte Fragen zu Oskar - Dein ETF Sparplan
Was ist Oskar – Dein ETF Sparplan und wie funktioniert die Geldanlage?
Oskar ist eine digitale Vermögensverwaltung, mit der Nutzer regelmäßig Geld in ein breit diversifiziertes ETF-Portfolio investieren können. Nach der Registrierung, der Auswahl eines Sparbetrags und der Beantwortung einiger Fragen zur persönlichen Risikobereitschaft wird das Geld automatisiert auf verschiedene Anlageklassen verteilt. Die Verwaltung und Anpassung des Portfolios erfolgt weitgehend automatisch, sodass keine eigene Wertpapierauswahl notwendig ist.
Wie viel Geld muss ich bei Oskar mindestens investieren?
Oskar richtet sich grundsätzlich auch an Einsteiger, da der Sparplan mit vergleichsweise kleinen regelmäßigen Beträgen gestartet werden kann. Die konkreten Mindestbeträge und Bedingungen können sich jedoch ändern und je nach Sparplan oder Einmalanlage abweichen. Vor dem Abschluss sollten Nutzer deshalb die aktuellen Angaben in der App oder auf der offiziellen Website prüfen. Wichtig ist außerdem, nur Geld zu investieren, das langfristig nicht benötigt wird.
Welche Risiken und Kosten entstehen bei einem ETF-Sparplan über Oskar?
Auch bei einer automatisierten ETF-Anlage besteht ein Verlustrisiko, weil sich die Kurse der enthaltenen Wertpapiere verändern können. Der Wert des Portfolios kann zeitweise deutlich sinken, insbesondere bei wirtschaftlichen oder politischen Krisen. Zusätzlich fallen Verwaltungs-, Produkt- oder weitere mögliche Gebühren an. Die genaue Kostenstruktur sollte vor der Eröffnung sorgfältig gelesen werden, da Gebühren die langfristige Rendite beeinflussen können.
Kann ich meinen Sparbetrag ändern, pausieren oder Geld wieder auszahlen lassen?
In der Regel lässt sich ein digitaler Sparplan flexibel an die persönliche finanzielle Situation anpassen. Nutzer können den regelmäßigen Betrag normalerweise verändern, eine Einzahlung pausieren oder den Sparplan beenden. Auch Auszahlungen sind grundsätzlich möglich, können aber abhängig von Bearbeitungszeiten, Marktbedingungen und den Vertragsbedingungen sein. Vor einer Auszahlung sollte man bedenken, dass ein Verkauf bei niedrigen Kursen zu Verlusten führen kann.
Ist Oskar für Anfänger geeignet und was benötige ich für die Registrierung?
Oskar ist besonders auf Nutzer ausgerichtet, die langfristig investieren möchten, aber keine einzelnen ETFs selbst auswählen und regelmäßig überwachen wollen. Die App führt durch die Kontoeröffnung und ermittelt anhand von Fragen ein passendes Risikoprofil. Für die Registrierung werden üblicherweise persönliche Daten, ein Identitätsnachweis und ein Referenzkonto benötigt. Trotzdem sollten sich auch Anfänger mit Anlagehorizont, Risiken und Kosten vertraut machen.












